
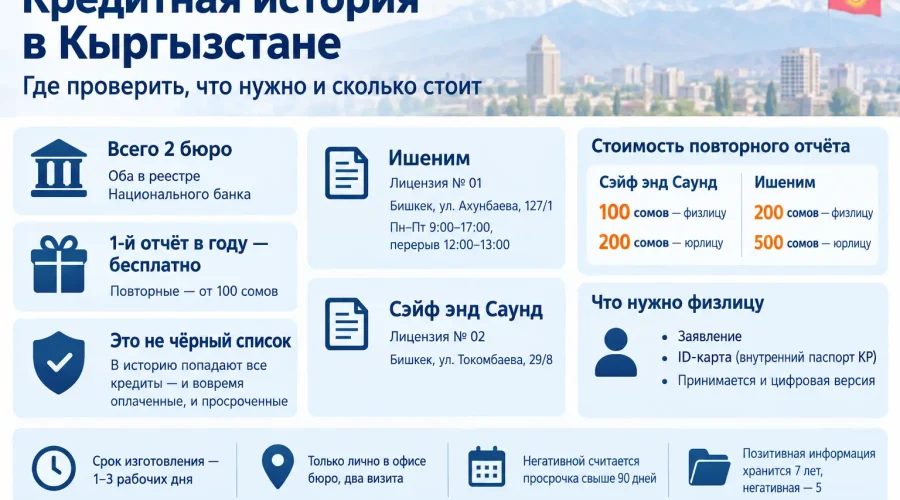
Кыргызстанда эки кредиттик бюро иштейт, экөө тең Улуттук банктын реестрине киргизилген. Жылдагы биринчи отчёт акысыз берилет, кайталангандары 100 сомдон башталат. Кредиттик тарых кара тизме эмес: ага өз убагында төлөдүңүзбү же кечигүү менен төлөдүңүзбү — ага карабастан бардык кредиттер түшөт. Отчёт алуу үчүн жеке кабинетке кирүүнүн кереги жок — ал бюронун кеңсесинде таризделет.
Кыргызстанда кандай кредиттик бюролор иштейт
Улуттук банктын реестри боюнча 2026-жылдын 3-февралына карата лицензиялуу бюро так экөө.
«Ишеним» Кредиттик бюросу» ЖАК — № 01 лицензия, реестрге 2017-жылдын 26-майында киргизилген. Дареги: Бишкек, Ахунбаев көчөсү, 127/1, 4-кабат. Телефону (0312) 98-65-65, почтасы office@ishenim.kg, сайты ishenim.kg.
«Сэйф энд Саунд» Кредиттик бюросу» ЖАК — № 02 лицензия, 2018-жылдын 27-августунда киргизилген. Дареги: Бишкек, Токомбаев көчөсү, 29/8, 1-офис. Телефону (0555) 36-66-99, почтасы info@sns.kg, сайты sns.kg.
Актуалдуу реестр Улуттук банктын сайтында жарыяланат. Эгерде уюм «кредиттик тарыхты текшерүүнү» сунуштаса, бирок реестрде ал жок болсо — бул кредиттик бюро эмес.
Өз тарыхыңызды кайсы бюродон текшерүү керек
Ар кайсы кредиторлор ар кайсы бюро менен кызматташат, ошондуктан Сиздин тарыхыңыз биринде, экинчисинде же бир эле учурда экөөндө тең сакталышы мүмкүн.
Эгерде Сиз бир нече уюмдан кредит алган болсоңуз, отчётту эки бюродон тең сурап алганыңыз акылга сыярлык. Жылдагы биринчи сурам алардын ар биринде акысыз — башкача айтканда, жылына эки акысыз отчётту кандай болгон күндө да аласыз.
Бул өзгөчө ири бүтүмдүн алдында маанилүү: ипотека, автокредит, кепилдик. Бир бюродон көрбөй калган ката экинчиси менен иштеген банктын чечимин бузушу мүмкүн.
Кредиттик отчёт канча турат
Жылдагы биринчи отчёт эки бюродо тең акысыз. Андан ары тарифтер айырмаланат, айырмасы олуттуу.
- «Сэйф энд Саунд» — жеке жактар үчүн 100 сом, юридикалык жактар үчүн 200 сом;
- «Ишеним» — жеке жактар үчүн 200 сом, юридикалык жактар үчүн 500 сом.
Жеке жак үчүн «Сэйф энд Саундда» кайталанган отчёт эки эсе арзан, юридикалык жак үчүн — эки жарым эсе. Эгерде тарыхты дайыма текшерсеңиз, жылдык айырма байкалат.
Өнөктөштөр — банктар жана микрокаржы уюмдары — үчүн тарифтерди эки бюро тең өз-өзүнчө аныктайт.
Жеке жакка кандай документтер керек
Өздүк кайрылууда тизме кыска:
- кредиттик отчёт алууга арыз;
- Кыргыз Республикасынын ички паспортунун — ID-картанын — түп нускасы же санариптик версиясы.
Паспорттун санариптик версиясы кабыл алынат — эгерде ID-карта үйдө калып, «Түндүк» тиркемесине жетүү мүмкүнчүлүгү болсо, бул ыңгайлуу.
Эгерде отчётту ишеним берилген адам алса, документтер көбүрөөк:
- кредиттик отчёт алууга арыз;
- нотариалдык жактан күбөлөндүрүлгөн ишеним кат;
- ишеним берилген адамдын ID-картасынын түп нускасы же санариптик версиясы;
- тарыхы суралып жаткан адамдын ID-картасынын көчүрмөсү.
Ишеним кат сөзсүз нотариалдык болушу керек — жөнөкөй кол менен жазылганы жетишсиз.
Чет өлкө жарандары үчүн паспорт орус тилине которулуп, котормо нотариалдык жактан күбөлөндүрүлүшү керек.
Юридикалык жакка кандай документтер керек
Уюмдун жетекчисине төрт документ керек болот:
- юридикалык жакты юстиция органдарында каттоо же кайра каттоо жөнүндө күбөлүктүн көчүрмөсү, салыштыруу үчүн түп нускасы менен;
- Уставдын көчүрмөсү, салыштыруу үчүн түп нускасы менен;
- жетекчинин ыйгарым укуктарын ырастаган документтин — чечимдин, протоколдун же буйруктун — көчүрмөсү, түп нускасы менен;
- жетекчинин ID-картасынын түп нускасы же санариптик версиясы.
Ишеним берилген адамга кошумча жетекчиден ишеним кат жана анын ID-картасынын көчүрмөсү керек.
Жоюучулар үчүн өзүнчө тартип каралган: жалпы топтомго жоюу жана жоюучуну дайындоо жөнүндө чечимдин көчүрмөсү кошулат.
Отчёт канча убакытта даярдалат
Даярдоо бир күндөн үч жумуш күнүнө чейин созулат. Отчёт арыз ээсинин өзүнө же анын ишеним берилген адамына инсандыгын ырастаган документтин түп нускасын көрсөткөндө гана берилет.
«Ишенимде» кардарларды тейлөө дүйшөмбүдөн жумага чейин 9:00дөн 17:00гө чейин жүрөт, түшкү тыныгуу 12:00дөн 13:00кө чейин.
Эки жолу барууну пландаңыз: арыз берүү жана даяр отчётту алуу. Бир жолу келгенде документ берилбейт.
Кредиттик отчёт эмнени көрсөтөт
Отчёт кредиттик тарыхтын сурам берилген учурдагы абалын чагылдырат. Ал үч негизги бөлүмдөн турат.
Башкы панель — отчёттогу бардык маалыматтын жыйындысы. Каржы мекемелери аны тобокелдикти баалоо үчүн тез жетекчилик катары колдонот.
Жеке маалымат — идентификациялык маалыматтар: аттар, даректер, байланыштар, документтер.
Кредиттер — Сиз карыз алуучу же кепил болуп чыккан ар бир келишим боюнча толук маалымат.
Ар бир кредит боюнча отчёт кредиттин түрүн жана бөлүкчө түрүн, валютасын, төлөмдүн тибин, стадиясын жана статусун, кредиторду, берилген жана жабылган даталарын, жалпы сумманы жана төлөмдүн суммасын, төлөмдөрдүн мезгилдүүлүгүн жана санын, карыздын калдыгын, мөөнөтү өткөн карыздын суммасын жана өткөн күндөрүн, күрөөлөрдү жана талаштарды көрсөтөт.
Өзүнчө төлөм календары түзүлөт: кредиттин бүткүл мөөнөтү үчүн айлык классификация. Ал боюнча так кайсы айларда кечигүүлөр болгону көрүнөт.
Базадагы маалымат дайыма жаңырып турат, ошондуктан отчёт түзүлгөн учурда гана жарактуу.
Кредиттик тарых — бул кара тизмеби?
Жок. Эки бюро тең муну түздөн-түз билдирет: кредиттик тарых кара тизме эмес. Ага өз убагында төлөнүп жатабы же кечигүү менен төлөнүп жатабы — ага карабастан бардык кредиттер түшөт.
Мындан тышкары, кылдат жабылган кредиттер Сизге иштейт: алар банкка Сиздин ишенимдүү карыз алуучу экениңизди көрсөтөт. Тарыхтын такыр жоктугу кээде кичине жабылган тарыхтын болушунан начарыраак.
Позитивдүү маалымат негативдүүдөн эмнеси менен айырмаланат
Мыйзам эки түрдөгү маалыматты ажыратат, айырмасы сактоо мөөнөтүн аныктайт.
Позитивдүү кредиттик маалымат — карыз алуучунун кредитор алдындагы милдеттенмелерин талаптагыдай аткаргандыгы тууралуу маалымат.
Негативдүү кредиттик маалымат — келишимдик милдеттенмелердин аткарылбагандыгы, башкача айтканда 90 календардык күндөн ашкан мөөнөтү өткөн карыз тууралуу маалымат.
Босогого көңүл буруңуз: мөөнөтү өткөн карыз 90 күндөн кийин гана негативдүү маалымат болуп калат. Төлөмдүн бир жумага кечигиши бул категорияга кирбейт, бирок төлөм календарында чагылдырылат.
Кредит тууралуу маалымат канча сакталат
Мөөнөттөр «Кредиттик маалымат алмашуу жөнүндө» Мыйзам менен белгиленген жана маалыматтын түрү боюнча айырмаланат:
- позитивдүү маалымат — кредит толук жабылган учурдан тартып 7 жыл;
- негативдүү маалымат — толук жабылган учурдан тартып 5 жыл;
- жоюлган жеткирүүчүнүн маалыматы — кредит боюнча акыркы өзгөрүү болгон күндөн тартып 5 жыл;
- өзгөчө кырдаалдын же өзгөчө абалдын кесепетинен мөөнөтү өткөн карыз — толук жабылган учурдан тартып 3 жыл;
- ломбард берген карыз — толук жабылган учурдан тартып 1 жыл.
Жыйынтыгында сактоо мөөнөтү 3төн 7 жылга чейин, ал эми ломбард карыздары боюнча — бир жыл гана.
Бул жерде айкын эмес жыйынтык бар: позитивдүү маалымат негативдүүгө караганда узагыраак сакталат. Кылдат жабылган кредит Сиздин абыройуңузга жети жыл иштейт, ал эми мөөнөтү өткөн карыз жабылгандан кийин беш жылда жоголот.
Кредиттик тарыхтагы катаны кантип оңдосо болот
Тартиби катанын түрүнө жараша болот.
Жеке маалыматтардагы ката — аты-жөнүндөгү, туулган датасындагы, ПИНдеги, документтин номериндеги ката. Инсандыкты ырастаган документтин түп нускасы менен кредиторго же кредиттик бюронун адисине кайрылыңыз: алар өзгөртүү киргизе алат.
Кредиттерди берүү жана жабуу боюнча маалыматтардагы ката. Мындай маалыматтарды толугу менен же жарым-жартылай талашууга болот. Үч жол:
- кредиторго — ал маалыматтарды текшерип, тарыхты оңдойт, же берилген маалыматтар аныктыгы туура болсо, өзгөрүүсүз калтырат;
- кредиттик бюрого — ал талашууга көмөк көрсөтөт;
- Кыргыз Республикасынын сот органдарына.
Бюро мөөнөтү өткөн карыз тууралуу жазууну өчүрө алабы
Жок, муну түшүнүү маанилүү. Кредиттик бюро эч кандай шартта кредиттик маалыматка өз алдынча өзгөртүү киргизүүгө укуксуз.
Өзгөртүүлөрдү маалыматты жеткирүүчүнүн өзү — мурда маалыматтарды берген кредиттик уюм — же ушул жеткирүүчүнүн расмий жазуу жүзүндөгү кайрылуусунун же соттун токтомунун негизинде бюро киргизет.
Бюро түздөн-түз билдирет: калган бардык учурларда өзгөртүү киргизүү мүмкүн эмес жана мыйзамсыз.
Мындан практикалык жыйынтык чыгат: акчага «кредиттик тарыхты тазалоо» боюнча кандай гана сунуш болбосун — бул алдамчылык. Сиздин кредиторуңуздан же соттон башка эч ким жазууну өзгөртө албайт.
Кредит тууралуу маалымат эмне үчүн бюрого түшөт
Бул — мыйзам боюнча кредиттик уюмдардын милдети. Кредиттик маалыматты жеткирүүчүлөр өздөрүндөгү маалыматтарды Мамлекеттик реестрге киргизилген бюролорго берүүгө милдеттүү.
Бирок каршы шарт бар: маалыматты базага берүү жана андан сурам алуу кредитор тарабынан Сизден алынган макулдуктун негизинде гана жүзөгө ашырылат.
Башкача айтканда, кредитти тариздөөдө макулдукка кол коюу менен Сиз маалыматтарды берүүгө да, андан кийинки сурамдарга да уруксат бересиз. Мындай макулдуксуз банк маалыматты бере да, Сиздин тарыхыңызды кароого да албайт.
Кредиттик тарыхты онлайн кайдан кароого болот
Бир катар банктар текшерүүнү өз мобилдик тиркемелерине киргизген. Ырасталган мисал — MBANK: кредиттик рейтингди кароо мөөнөтү өткөн карыз тууралуу билдирме менен катар тиркеменин функцияларынын тизмесине кирет.
Мындай кызматтын бар-жогун өз банкыңыздан тактаңыз: функциялардын курамы айырмаланат, ал эми онлайн жетүү мүмкүнчүлүгү, адатта, бардык бөлүмдөрү бар толук отчётту эмес, рейтингди же кыскача жыйындыны көрсөтөт.
Толук сүрөт үчүн — төлөм календары, күрөөлөр жана талаштар менен — бюродон отчёт керек.
Базада канча кредиттик тарых бар
«Ишеним» өз көрсөткүчтөрүн ачык келтирет. 2026-жылдын 31-июнуна карата базада жеке жана юридикалык жактардын 2 716 029 кредиттик тарыхы сакталган.
2026-жылдын экинчи кварталынын аягына карата кредиттик маалымат алмашуу системасынын катышуучулары 219 компания болгон, анын ичинде 24 банк жана 94 микрокаржы уюму.
2026-жылдын экинчи кварталында базага 1 730 835 жаңы кредит тууралуу маалымат түшкөн.
Кыргызстандын калкы болжол менен жети миллион адам болгондо, 2,7 миллион кредиттик тарых чоң курактагы калктын олуттуу бөлүгүндө жазуулар бар экенин билдирет.
Кредиттик бюролор кимге таандык
«Ишеним» 2003-жылдын мартында түзүлгөн жана жыйырма жылдан ашык иштейт. Бул — эки акционери бар жабык акционердик коом:
- Кредиттик маалыматты колдонуучулардын ассоциациясы — акциялардын 67%и, ага өлкөнүн 30га жакын ири каржы-кредиттик мекемеси кирет;
- Creditinfo Group эл аралык компаниясы — акциялардын 33%и, дүйнөнүн 20дан ашык өлкөсүндө иштейт.
Жетекчиси — Дуйшегулов Марлис Каналбекович.
«Сэйф энд Саунд» каржы сектору, камсыздандыруу, электрондук соода жана колл-борборлор үчүн 230дан ашык продукттун линиясын өнүктүрөт. Алардын арасында Trustfull алдамчылыкты аныктоо системасы, 230 өлкөдөгү 200 миллиондон ашык компания тууралуу маалыматы бар SkyMinder эл аралык кредиттик маалымат кызматы жана CLever өндүрүп алууну башкаруу платформасы бар.
Жетекчиси — Даиров Руслан Рахимбекович.
Кредиттик тарыхтарды кайсы мыйзам жөнгө салат
Негизги документ — Кыргыз Республикасынын «Кредиттик маалымат алмашуу жөнүндө» Мыйзамы. Кошумча бюролордун ишин «Жеке маалыматтарды коргоо жөнүндө» жана «Банктык сыр жөнүндө» мыйзамдар, ошондой эле Кыргыз Республикасынын аймагында кредиттик бюролордун ишин жөнгө салуу эрежелери жөнгө салат.
Кредиттик бюролор Кыргыз Республикасынын Улуттук банкынын көзөмөлүндө турат жана анын лицензиясы боюнча иштейт.
Кредиттик тарыхты эмне үчүн дайыма текшерүү керек
Бюронун өзү муну дайыма негизде жасоону сунуштайт — үч себеп боюнча.
Тууралыгын контролдоо. Тарыхтагы ката эң жаман учурда чыгышы мүмкүн: ипотекага же ири кредитке арыз бергенде.
Алдамчылыктан коргонуу. Эгерде Сиздин атыңызга Сиз билбестен кредит таризделсе, отчёт муну көрсөтөт. Канчалык эрте байкасаңыз, талашуу ошончолук жеңил.
Ири бүтүмгө даярдануу. Ипотеканын алдында тарыхты алдын ала текшерип, тактыктарды оңдоо акылга сыярлык — буга арыз бергенде болбой турган убакыт кетет.
Жылдагы биринчи отчёт акысыз, ошондуктан дайыма текшерүү эч нерсеге турбайт.
Кредиттик тарых тууралуу эмнени эстен чыгарбоо керек
- Кыргызстанда эки лицензиялуу бюро бар: «Ишеним» жана «Сэйф энд Саунд»;
- жылдагы биринчи отчёт алардын ар биринде акысыз;
- жеке жак үчүн кайталанган отчёт: «Сэйф энд Саундда» 100 сом, «Ишенимде» 200 сом;
- паспорт же ID-карта керек, санариптик версиясы да кабыл алынат;
- даярдоо бир күндөн үч жумуш күнүнө чейин созулат;
- 90 күндөн ашкан мөөнөтү өткөн карыз негативдүү деп эсептелет;
- позитивдүү маалымат 7 жыл, негативдүү — 5 жыл сакталат;
- бюро жазууну өчүрө албайт: муну кредитор же сот жасайт;
- кредиттик тарых кара тизме эмес, кылдат төлөнгөн кредиттер Сизге иштейт.