
Кыргызстанда кагаз патенттер жокко чыгарылган — патентти алуунун жана төлөөнүн бүткүл жол-жобосу санариптик форматка которулган. Электрондук патентти КР Мамлекеттик салык кызматынын расмий E-Patent системасы аркылуу же жергиликтүү банктардын мобилдик тиркемелери, мисалы MBANK же О! Деньги аркылуу тариздөөгө жана төлөөгө болот. Муну кантип жасоону жана патенттик режим азыр кимге жеткиликтүү экенин айтып беребиз.
Патент боюнча мындан ары ким иштей албайт
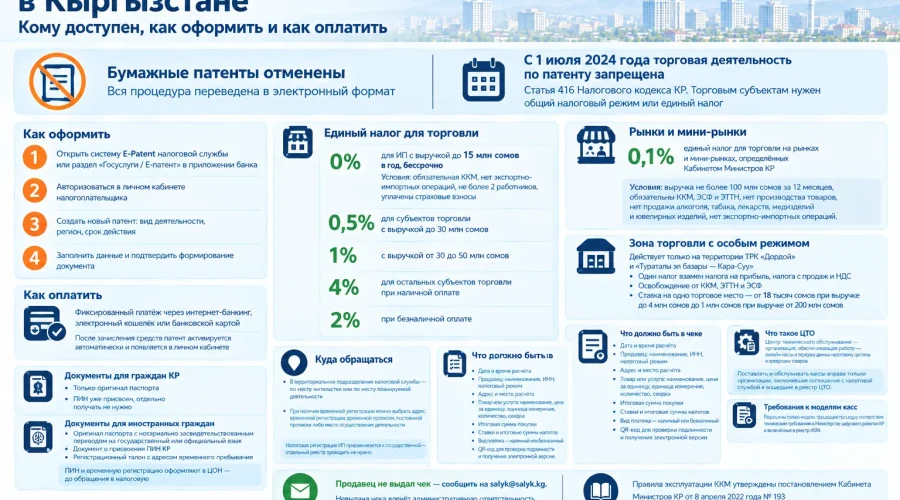
2024-жылдын 1-июлунан тартып, Кыргыз Республикасынын Салык кодексинин 416-беренесине ылайык, соода ишин жүзөгө ашырган субъекттер патенттин негизинде салык төлөө режимин колдонуу укугунан ажырады. Мындай ишкерлерге көрсөтүлгөн датага чейин башка салык салуу режимдерине — жалпы салык режимине же бирдиктүү салыктын негизиндеги жөнөкөйлөштүрүлгөн системага — өтүү сунушталган. Толук маалыматты аймактык салык органдарынан, базарлардын администрациясынан же 116 телефону боюнча алууга болот.
Дүкөндөрдүн жана павильондордун ээлери бирдиктүү салыкка кантип өтүшөт
Дүкөндөр, павильондор жана ушул сыяктуу соода объекттери салыктарды жалпы салык режиминин негизинде же жөнөкөйлөштүрүлгөн система — бирдиктүү салык боюнча эсептөөгө жана төлөөгө укуктуу. Бирдиктүү салыктын ставкалары жылдык түшүмдүн көлөмүнө жараша болот:
- жылына 15 млн сомго чейин түшүмү бар ЖИлер үчүн — ККМди милдеттүү колдонуу, экспорттук-импорттук операциялардын жоктугу, 2ден ашык эмес кызматкерди жалдоо жана камсыздандыруу төгүмдөрүн төлөө боюнча талаптарды сактоо шартында 0% ставка (мөөнөтсүз бошотуу);
- 30 млн сомго чейин түшүмү бар соода ишинин субъекттери үчүн — 0,5% ставка, 30дан 50 млн сомго чейин — 1% (ККМди колдонуу да милдеттүү болгон импорттоочулардан, экспорттоочулардан, дистрибьюторлордон жана КММ, дары-дармек жана медициналык буюмдарды сатуучулардан тышкары);
- соода ишинин калган субъекттери үчүн — накталай төлөгөндө 4%, накталай эмес төлөгөндө 2% жана ээсиздендирилген субъекттин дарегине эсептешүүлөрдө 4%.
Базарлар жана чакан базарлар үчүн режим
Базарларда жана чакан базарларда иштеген ишкерлер өзгөчө режимдеги соода зонасындагы ишке салыкты же 0,1% ставка боюнча бирдиктүү салыкты колдоно алышат — ал КР Министрлер Кабинети аныктаган базарлардагы жана чакан базарлардагы соода иши үчүн гана колдонулат. 0,1% ставканы колдонуу үчүн бир катар шарттарды сактоо зарыл: түшүм акыркы 12 айда 100 млн сомдон ашпоого тийиш, ККМди, ЭСФ жана ЭТТНди колдонуу милдеттүү, товарларды өндүрүү жок, алкоголду, тамекини, дары-дармекти, медициналык буюмдарды жана асыл металлдардан жасалган зергер буюмдарын сатуу жок, ошондой эле экспорттук-импорттук операциялар жок. Бул шарттарга кирбеген базарлар 0,5% (30 млн сомго чейинки түшүм) же 1% (50 млн сомго чейин) ставкалары менен бирдиктүү салык боюнча иштейт, ал эми 12 айдагы жүгүртүү ашып кеткенде стандарттык 4% жана 2% ставкалары колдонулат.
Өзгөчө режимдеги соода зонасындагы ишке салык
Өзүнчө режим стратегиялык объекттерге кирген соода базарларынын аймагындагы ишкерлер үчүн гана колдонулат — бул «Дордой» СБК жана «Тураталы эл базары — Кара-Суу». Мындай аймакта ишкерлер ККМди, ЭТТН жана ЭСФти колдонуудан бошотулган жана пайда салыгынын, сатуудан салыктын жана салык салынуучу жеткирүүлөргө КНСтин ордуна бир салык төлөшөт. Ставка жарыяланган жылдык түшүмдүн көлөмүнө жараша бир соода ордуна белгиленет — 4 млн сомго чейинки түшүмдө 18 миң сомдон (лотоктор, текчелер, чатырлар жана жылма арабалар үчүн) 200 млн сомдон жана андан жогору түшүмдө 1 млн сомго чейин.
Электрондук патентти кантип тариздөө керек
Патенттик режим колдонулуп жаткан калган иштин түрлөрү үчүн тариздөө жол-жобосу мындай көрүнөт:
- КР МСКнын E-Patent системасынын сайтына өтүү же банктын тиркемесинде «Мамлекеттик кызматтар / Е-патент» бөлүмүн ачуу;
- эсептик маалыматтардын жардамы менен салык төлөөчүнүн жеке кабинетинде авторизациядан өтүү;
- жаңы патентти түзүү пунктун тандоо жана иштин түрүн, аймакты жана колдонуу мөөнөтүн көрсөтүү;
- керектүү маалыматтарды толтуруу жана документтин түзүлүшүн ырастоо.
Электрондук патентти кантип төлөө керек
Патент түзүлгөндөн кийин ыңгайлуу ыкмалардын бири менен — интернет-банкинг, электрондук капчык (мисалы, О! Деньги, MBANK) же банк картасы аркылуу — туруктуу төлөм жүргүзүү зарыл. Каражат чегерилгенден кийин патент автоматтык түрдө активдешет жана салык төлөөчүнүн жеке кабинетинде жеткиликтүү болот.
Расмий документтерди жана нускамаларды кайдан табууга болот
Мамлекеттик салык кызматынын сайтындагы «Электрондук патент» бөлүмүндө тариздөө жол-жобосун түшүнүүгө жардам берүүчү расмий материалдар жайгаштырылган:
- Колдонуучунун жетекчилиги — электрондук патент алууга арыз формасын толтуруунун тартиби (2020-жылдын 21-мартындагы);
- Салык органдарында патентти жана камсыздандыруу полисин электрондук форматта берүүнүн тартиби (2022-жылдын 22-декабрындагы № 483 токтом);
- система менен иштөө боюнча видеосабак;
- электрондук патенттөөнү киргизүү өлкөдө ушундан башталган, КР Өкмөтүнүн 2018-жылдын 27-июнундагы № 304 «Пилоттук долбоорду өткөрүү жөнүндө» токтому.
Бардык материалдар, актуалдуу формалар жана E-Patent системасына өтүү МСКнын расмий бетинде жеткиликтүү: sti.gov.kg — Электрондук патент.
Көп берилүүчү суроолор
Кагаз патент алууга болобу? Жок, Кыргызстанда кагаз патенттер жокко чыгарылган, бүткүл жол-жобо электрондук форматка которулган.
Патенттик режимди ким колдоно албайт? 2024-жылдын 1-июлунан тартып соода ишин жүзөгө ашырган субъекттер патент боюнча иштөөгө укуксуз — аларга жалпы салык режимине же бирдиктүү салыкка өтүү керек.
Электрондук патентти кайдан тариздесе болот? КР МСКнын расмий E-Patent системасы аркылуу же банктын тиркемесиндеги «Мамлекеттик кызматтар / Е-патент» бөлүмү аркылуу, мисалы MBANK же О! Деньги.
Патентти кантип төлөө керек? Интернет-банкинг, электрондук капчык же банк картасы аркылуу туруктуу төлөм менен — каражат чегерилгенден кийин патент автоматтык түрдө активдешет.
Чакан бизнес үчүн бирдиктүү салыктын кандай ставкасы колдонулат? Жылына 15 млн сомго чейин түшүмү бар ЖИлер үчүн, ККМди милдеттүү колдонууну кошо алганда, бир катар шарттарды сактоодо 0% ставка боюнча мөөнөтсүз бошотуу каралган.
Жыйынтык
Электрондук патент ишкерлердин бир бөлүгү үчүн ыңгайлуу курал бойдон калууда, бирок 2024-жылдын июлунан тартып соода ишинин субъекттери башка салык режимдери — жалпы же бирдиктүү салыктын негизиндеги жөнөкөйлөштүрүлгөн режим боюнча иштөөгө милдеттүү. Патент дагы эле жеткиликтүү болгондор аны толугу менен онлайн — E-Patent системасы же банктын мобилдик тиркемеси аркылуу, салык инспекциясына барбастан тариздөөгө жана төлөөгө болот.